
Финансовая отчётность: как читать цифры и видеть за ними бизнес
28.10.2026
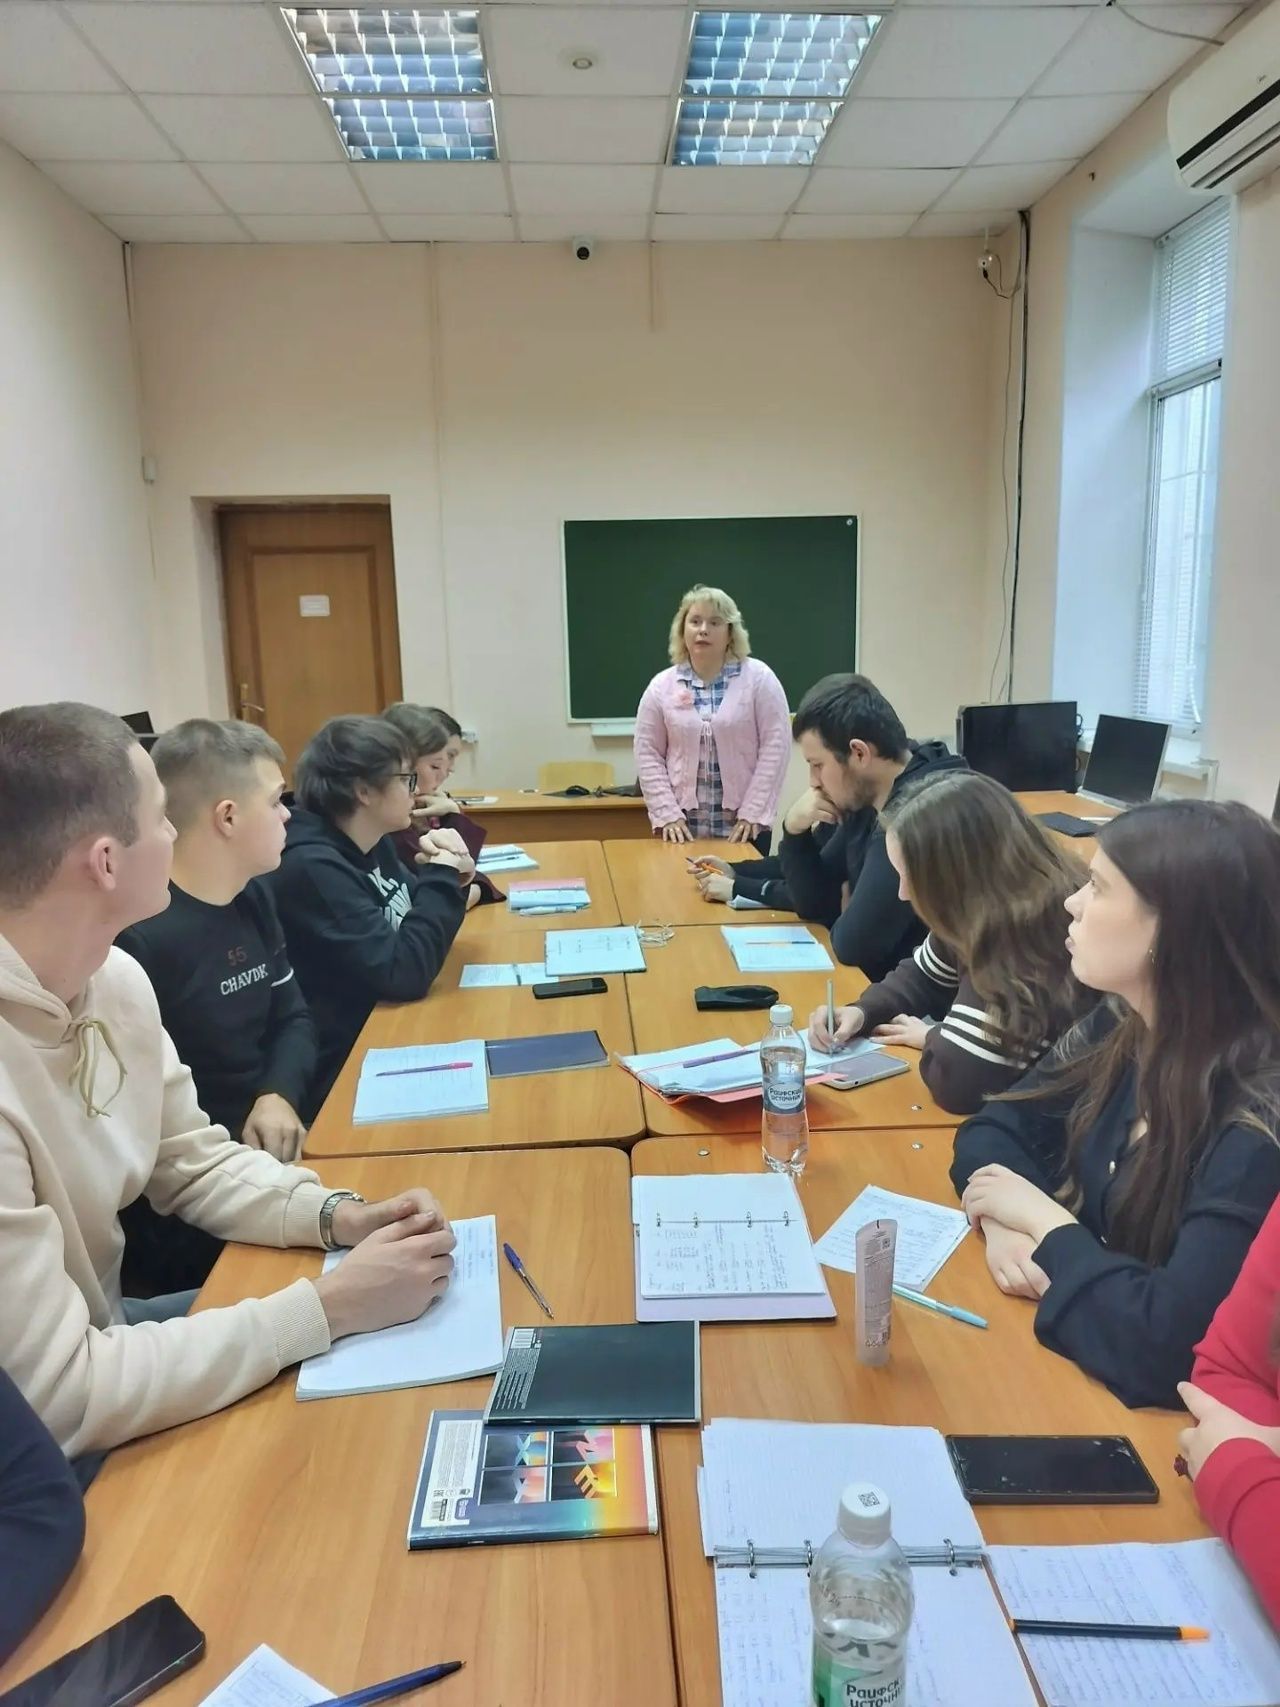
В Казанском кооперативном институте РУК состоялось открытое заседание студенческого кружка «Финансы и кредит: вызовы новой экономики» на тему «Финансовая отчётность: чтение, анализ, интерпретация».
Участниками встречи стали студенты и преподаватели, объединившиеся вокруг важной практической темы — понимания финансовой отчётности как инструмента оценки состояния и перспектив организации.
В ходе заседания участники рассмотрели основные формы финансовой отчётности: бухгалтерский баланс, отчёт о финансовых результатах и отчёт о движении денежных средств. На конкретных примерах студенты разбирались, какую информацию можно получить из каждого документа и как сопоставлять показатели между собой.
Особое внимание уделили анализу финансовых показателей. Участники обсудили коэффициенты ликвидности, финансовой устойчивости и рентабельности, отметив, что оценивать показатели необходимо с учётом особенностей конкретной отрасли и деятельности компании.
Отдельный блок был посвящён интерпретации данных и выявлению возможных финансовых рисков. Студенты рассмотрели ситуации, когда организация показывает прибыль, но испытывает недостаток денежных средств, когда дебиторская задолженность растёт быстрее выручки, а также другие возможные «сигналы», требующие дополнительного анализа.
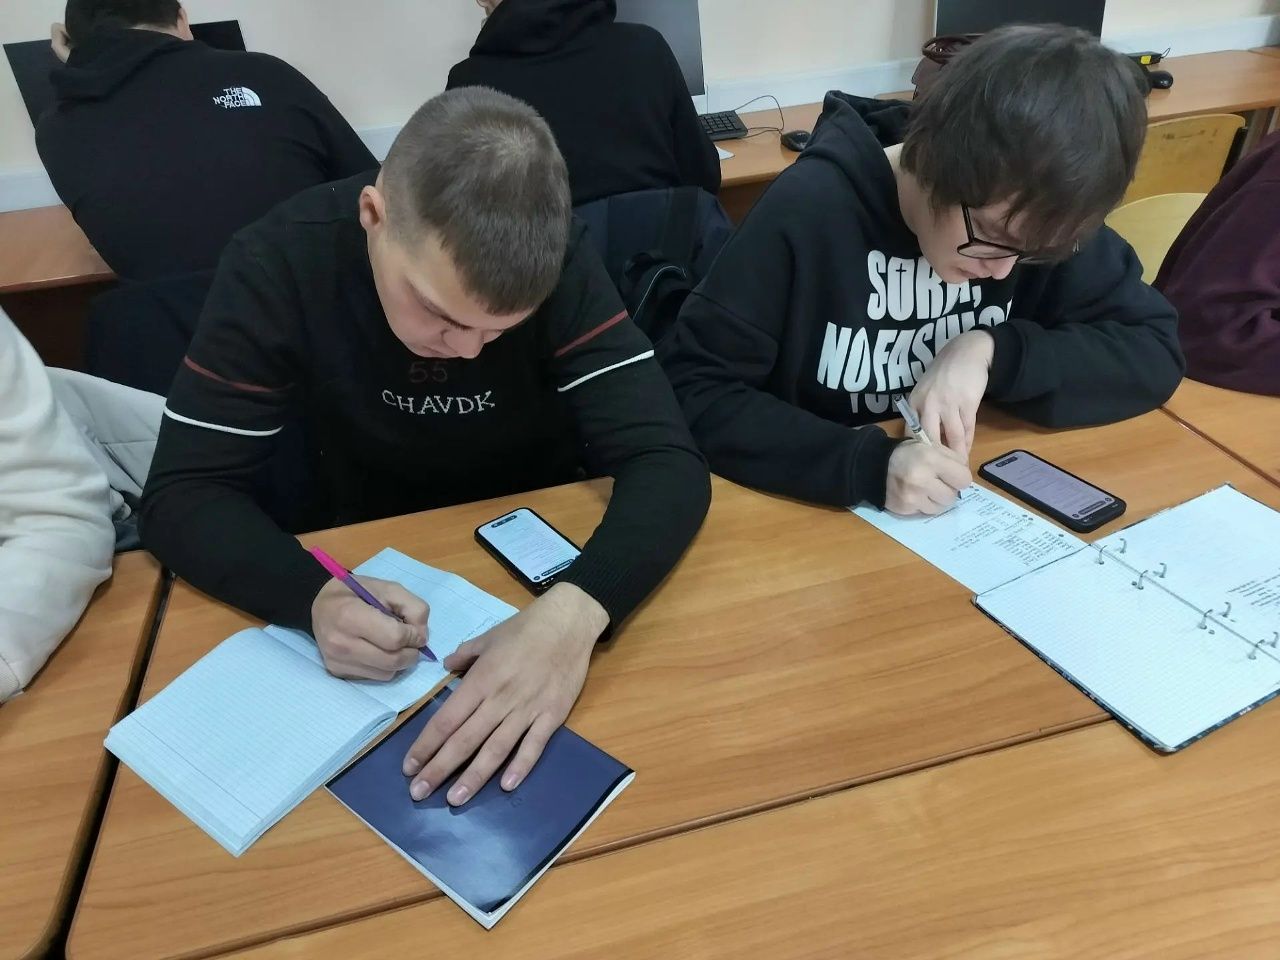
Практическая часть заседания прошла в формате кейс-разбора. На примере условной компании участники анализировали финансовую отчётность, искали потенциальные риски и предлагали собственные варианты оценки ситуации. Такой формат позволил применить теоретические знания на практике и обсудить различные подходы к интерпретации финансовых данных.
Не обошлось и без дискуссий. Участники обсудили, что важнее при оценке бизнеса — прибыль или денежный поток, а также почему при анализе финансовой отчётности важно обращаться к примечаниям и учитывать контекст.
По итогам встречи участники пришли к выводу, что финансовая отчётность — это не формальный набор цифр, а важный инструмент для принятия экономических решений. Её грамотный анализ требует комплексного подхода: необходимо учитывать показатели, контекст деятельности организации и дополнительные сведения.